VENTAJAS, RIESGOS Y USOS LEGÍTIMOS UNA MIRADA OBJETIVA SOBRE CRITERIOS DE EVALUACIÓN Y APLICACIONES CON VALOR ECONÓMICO GENUINO
Esp. Joaquín Flores
En representación del Comité de Investigadores en Finanzas, Blockchain y Criptoactivos — FCEJS, Universidad Nacional de San Luis
Los cripto activos —representaciones digitales de valor o derechos que utilizan tecnología de registro distribuido (blockchain) para su emisión, transferencia y verificación, es decir, dejaron de ser un fenómeno marginal. A comienzos de 2026 la capitalización conjunta del mercado cripto ronda los USD 2,3 billones (CMC Markets, 2026), cifra que convive con episodios de fuerte volatilidad, como la corrección de entre 47% y 50% que sufrió Bitcoin entre octubre de 2025 y febrero de 2026 (Expansión, 2026). Esta combinación de magnitud creciente y volatilidad persistente es el punto de partida obligado para cualquier análisis objetivo del sector: ni el entusiasmo irrestricto ni el rechazo automático resultan analíticamente productivos.
VENTAJAS
Entre los atributos más señalados por la literatura técnica y regulatoria se destacan la transferencia de valor sin intermediarios bancarios tradicionales, con liquidación potencialmente inmediata frente a los plazos habituales de los mercados tradicionales; la trazabilidad y auditabilidad de las operaciones mediante registros públicos; la posibilidad de fraccionar activos de alto valor unitario tales como inmuebles, bonos, obras de arte, en participaciones accesibles a inversores minoristas; y la reducción de costos de intermediación, estimada hasta en un 30% en procesos de emisión y liquidación de activos tokenizados (Bleap Finance, 2026). En economías con acceso
desigual al sistema bancario, además, los cripto activos y las stablecoins ofrecen una vía adicional de ahorro e inclusión financiera.
DESVENTAJAS Y RIESGOS
Frente a estas ventajas persisten riesgos que un análisis neutral no puede omitir. La volatilidad de precios sigue siendo su rasgo más visible, con correcciones abruptas asociadas a apalancamiento excesivo y liquidaciones forzosas, como ocurrió en febrero de 2026 (Expansión, 2026). A ello se suman riesgos técnicos considerables como diversas vulnerabilidades en contratos inteligentes, dependencia de oráculos externos para validar información del mundo real y riesgos institucionales, como la fragmentación regulatoria entre jurisdicciones y la exposición a la insolvencia de emisores o exchanges. Estos factores explican por qué distintos reguladores priorizan la protección al inversor y la prevención del lavado de activos como ejes de cualquier marco normativo (CNV, 2025).
CRITERIOS DE EVALUACIÓN
Un enfoque prudente para valorar cualquier cripto activo o proyecto de tokenización debería considerar, entre otros factores: (1) el marco regulatorio aplicable y el estado de registro del proveedor ante la autoridad competente; (2) la calidad y transparencia de la custodia de los activos subyacentes; (3) la liquidez real del instrumento, más allá de su capitalización nominal; (4) la solidez técnica del protocolo, incluyendo auditorías e historial de incidentes; y (5) la existencia de respaldo o “prueba de reservas” verificable cuando el activo representa valor del mundo real. Ninguno de estos criterios sustituye al análisis financiero tradicional: lo complementa.
USOS POSITIVOS: TOKENIZACIÓN, CRÉDITOS Y RENDIMIENTOS
Entre las aplicaciones con mayor potencial de generar valor económico genuino se encuentra la tokenización de activos del mundo real (RWA, por sus siglas en inglés): la representación digital de bonos, fondos del mercado monetario, inmuebles, materias primas o instrumentos de crédito privado. El sector superó los USD 35.000 millones en valor total hacia fines de 2025, con un crecimiento del 80% en instrumentos de renta fija tokenizados durante ese año (Bleap Finance, 2026), y proyecciones de Boston Consulting Group y Ripple lo ubican en torno a USD 18,9 billones para 2033, una cifra que, como toda proyección a largo plazo, debe leerse como escenario y no como certeza (Gráfico 1). Esta tendencia resulta relevante para economías como la argentina, donde la Comisión Nacional de Valores reglamentó en 2025 el registro de Proveedores de Servicios de Activos Virtuales (Resolución General 1058/2025, en el marco de la Ley
27.739), fijando exigencias de ciberseguridad, custodia y prevención de lavado de activos que buscan dar previsibilidad al sector sin frenar su desarrollo.
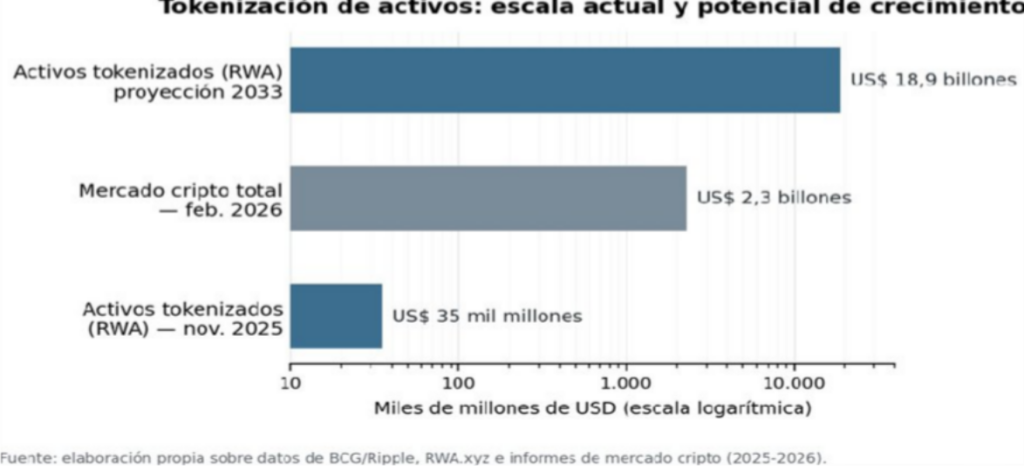
Gráfico 1. Escala del mercado cripto y potencial de la tokenización de activos (RWA)
El uso de los cripto activos, sin embargo, no se agota en el intercambio monetario ni en la tokenización de activos. Hacia junio de 2026, el valor total inmovilizado (TVL) en protocolos de finanzas descentralizadas (DeFi) se concentra en préstamos colateralizados, generación de rendimiento sobre activos inmovilizados y colateralización de activos tokenizados, mientras que el intercambio en exchanges descentralizados representa apenas el 7% del total (CoinLaw, 2026) (Gráfico 2). Esta composición muestra un ecosistema que crece como infraestructura de crédito, ahorro remunerado e interoperabilidad entre redes, más allá de su función original como medio de pago o especulación.
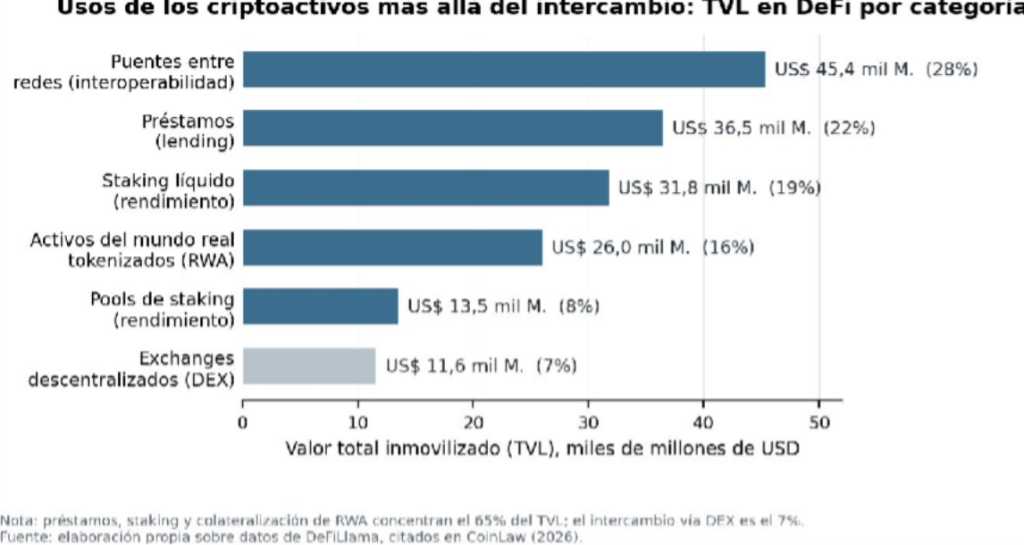
Gráfico 2. Distribución del TVL en DeFi por categoría de uso (junio de 2026)
CONCLUSIÓN
Los cripto activos constituyen una clase de instrumentos heterogénea, con aplicaciones que van de lo especulativo a lo genuinamente transformador. La tokenización de activos ilustra cómo la tecnología blockchain puede aportar eficiencia y accesibilidad a mercados tradicionales, siempre que su desarrollo esté acompañado de marcos regulatorios claros, estándares de custodia robustos y educación financiera. Una mirada informada sin sesgos, ni desde una perspectiva entusiasta como tampoco descalificadora, es la que mejor sirve tanto a inversores como a hacedores de política pública