UNA MIRADA PROFESIONAL SOBRE LA NUEVA HERRAMIENTA DE PROMOCIÓN ECONÓMICA DE SAN LUIS
 C .P. Ochoa Andrea Celeste
El Régimen Integral de Promoción del Desarrollo Económico y del Empleo (RIPEE) dejó de ser solamente un proyecto en debate: el 12 de agosto de 2026 obtuvo sanción definitiva en la Legislatura de San Luis. La novedad es relevante porque reúne en una misma herramienta beneficios tributarios, subsidios al empleo, instrumentos de financiamiento y mecanismos de gestión de inmuebles fiscales, con el propósito de promover nuevas inversiones y fortalecer las ya radicadas en la provincia (Agencia de Noticias San Luis, 2026a).
Para quienes ejercemos la profesión contable, el cambio merece una lectura que vaya más allá de la exención impositiva. El verdadero valor del régimen dependerá de que el incentivo pueda traducirse en proyectos económicamente viables, empleo formal y actividad sostenible. Y allí aparece una tarea profesional concreta: analizar, proyectar, documentar y controlar.
Una herramienta amplia, con impacto directo en las decisiones empresariales
El RIPEE alcanza a un espectro amplio de actividades económicas entre ellas las agropecuarias, industriales, comerciales, turísticas, tecnológicas, logísticas, de construcción y de servicios y admite como potenciales beneficiarios a personas humanas y jurídicas, públicas o privadas. Esta amplitud lo diferencia de esquemas promocionales históricamente concentrados en determinados sectores y obliga a evaluar cada inversión según su realidad económica y su capacidad de cumplimiento (Agencia de Noticias San Luis, 2026a).
Uno de sus componentes de mayor impacto es el Programa de Fomento a las Nuevas Inversiones. Para los proyectos aprobados se prevén exenciones en Ingresos Brutos, Impuesto Inmobiliario y Automotores vinculados a la inversión por un plazo de hasta quince años: 100 % durante los primeros cinco años, 75 % entre el sexto y el décimo, y 50 % entre el undécimo y el decimoquinto. También se contemplan beneficios en Sellos y tasas administrativas, junto con exclusiones temporales de regímenes de recaudación (Agencia de Noticias San Luis, 2026a).
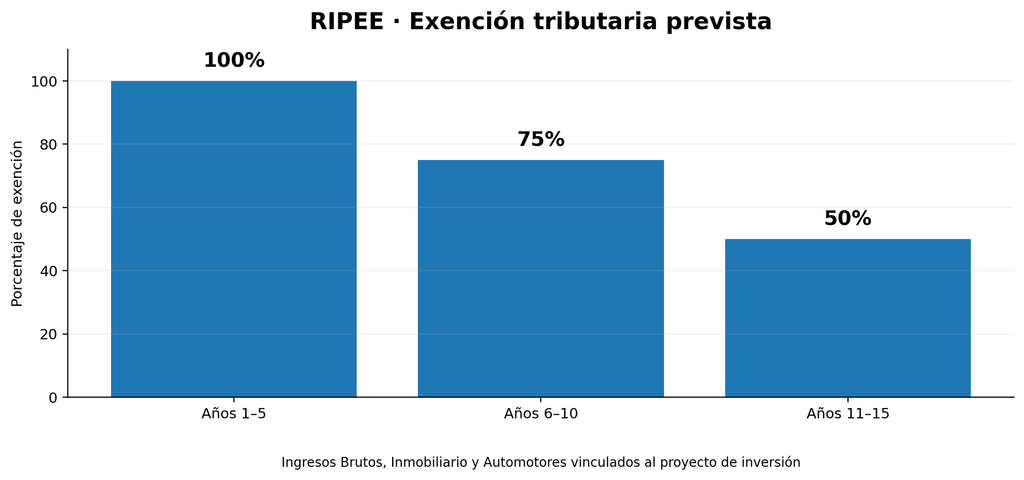
Nota: elaboración propia con base en Agencia de Noticias San Luis (2026a). Autora y diseño: C.P. Andrea Celeste Ochoa.
El contador frente a una nueva lógica: gestionar proyectos, no sólo impuestos
El régimen modifica el enfoque tradicional del asesoramiento. No alcanza con cuantificar cuánto impuesto podría ahorrar una empresa. Será necesario relacionar el beneficio con la inversión comprometida, el empleo generado, la producción prevista, los bienes afectados y los resultados efectivamente alcanzados. En otras palabras, el ahorro fiscal deja de ser un dato aislado y pasa a formar parte de una decisión de inversión que deberá sostenerse con información verificable.
Esto exige presupuestos, flujos de fondos, proyecciones tributarias y laborales, circuitos documentales y controles internos capaces de demostrar el cumplimiento. Para las PyMEs sanluiseñas, que suelen operar con estructuras administrativas más reducidas, la oportunidad puede ser significativa, pero también lo será la necesidad de ordenar procesos y producir evidencia suficiente.
RIPEE desde el escritorio contable: la reglamentación será decisiva
La actualidad del tema agrega un elemento central: la ley ya fue aprobada, pero su implementación se encuentra en una etapa decisiva de reglamentación. El 25 de agosto, autoridades del Ministerio de Hacienda e Infraestructura Pública se reunieron con representantes del Consejo Profesional de Ciencias Económicas de San Luis para recibir inquietudes y sugerencias. Según la información oficial, los profesionales en ciencias económicas tendrán participación directa en la aplicación del RIPEE, particularmente en la presentación de proyectos (Agencia de Noticias San Luis, 2026b).
Ese dato confirma que la profesión contable no ocupará un lugar periférico. La reglamentación deberá precisar procedimientos, documentación, criterios de evaluación y mecanismos de seguimiento. De su claridad dependerá, en buena medida, que el régimen sea accesible también para pequeñas y medianas empresas y que los costos administrativos no terminen debilitando el incentivo.
Empleo, financiamiento y simplificación: el incentivo no termina en los impuestos
El RIPEE incorpora además un subsidio para empleadores que sumen a su planta beneficiarios del Régimen de Inclusión Social, sujeto a un incremento neto del personal. A ello se agregan herramientas financieras líneas de crédito, bonificación de tasas, fondos de garantía y otros instrumentos y medidas de simplificación administrativa orientadas a reducir trabas y agilizar la puesta en marcha de inversiones (Agencia de Noticias San Luis, 2026a).
Esta combinación es relevante porque una decisión de inversión rara vez depende de una sola variable. La carga tributaria importa, pero también importan el acceso al crédito, los tiempos administrativos, la disponibilidad de infraestructura, la previsibilidad normativa y la posibilidad de incorporar trabajadores. La efectividad del RIPEE deberá observarse, por lo tanto, en forma integral.
La pregunta que importa: ¿qué quedará cuando termine el beneficio?
Toda política de promoción enfrenta un interrogante de fondo: si la inversión se realiza porque existe una ventaja temporal o porque esa ventaja ayuda a construir una actividad capaz de sostenerse por sí misma. Desde una mirada contable y económica, el indicador de éxito no debería limitarse al monto de impuestos eximidos. También habrá que mirar inversión ejecutada, puestos de trabajo formales, continuidad de las empresas, proveedores locales incorporados y capacidad productiva creada.
Para el profesional, esto implica acompañar dos momentos. Primero, el análisis previo: determinar si el proyecto es conveniente aun bajo escenarios prudentes y si la empresa puede cumplir las condiciones asumidas. Segundo, el seguimiento: organizar información, respaldar cada aplicación del beneficio y anticipar desvíos antes de que se transformen en contingencias.
El RIPEE abre una oportunidad concreta para San Luis. Pero su potencial no estará dado solamente por la magnitud de sus exenciones, sino por la calidad de los proyectos que logre movilizar y por la capacidad institucional y profesional de administrarlos. Para las empresas, el desafío será invertir con planificación. Para los contadores, convertir una norma promocional en información útil para decidir, cumplir y medir resultados. Si esa articulación funciona, el beneficio fiscal podrá ser el punto de partida y no el punto de llegada de un proceso de desarrollo provincial.