El sector agropecuario y agroindustrial ocupa un lugar fundamental en la economía de América Latina y el Caribe. Según valores publicados en 2023, representa aproximadamente el 15 % del Producto Bruto Interno (PBI) regional y genera más del 30 % de las divisas provenientes de las exportaciones (IFC, 2023). La región también contiene una parte importante de la biodiversidad mundial y posee un valor estratégico para la seguridad alimentaria. Sin embargo, pese a su relevancia económica y al nivel de vulnerabilidad que tiene frente al cambio climático, la participación del sector agroindustrial en los mercados de financiamiento sostenible continúa siendo reducida.
Entre 2015 y 2024, el mercado regional de deuda sostenible, que comprende bonos verdes, sociales, sustentables y vinculados a la sostenibilidad, acumuló un volumen emitido de aproximadamente USD 163.900 millones (Climate Bonds Initiative [CBI], 2024; BID, 2024). No obstante, el sector agropecuario y forestal captó apenas el 4 % de dicho volumen, equivalente a poco más de USD 6.500 millones. Esta participación contrasta con la del sector de energía renovable, que concentró el 37 % (USD 60.600 millones), y la del transporte, que alcanzó el 22 % (USD 36.000 millones) (CBI, 2024; BID, 2024). Estos datos permiten identificar una brecha entre la importancia económica del sector agroindustrial y su participación en los mercados de financiamiento sostenible, lo que plantea interrogantes sobre las dificultades que enfrenta para acceder a estos recursos.
La evolución del financiamiento sostenible en América Latina
Durante los últimos años, el mercado de financiamiento sostenible experimentó un crecimiento significativo en América Latina y el Caribe. Pasó de USD 1.200 millones en 2015 a alcanzar un máximo de USD 48.600 millones en 2021. En 2023 y 2024, los volúmenes anuales se situaron en USD 31.000 millones y USD 28.500 millones, respectivamente (CBI, 2023, 2024; BID, 2024).
Sin embargo, este crecimiento no fue homogéneo entre los países de la región. Brasil concentra el 39 % de las emisiones acumuladas, seguido por Chile con el 24,5 %, México con el 14,5 %, Colombia con el 6 %, Perú con el 4 % y Argentina con el 2,5 % (BID, 2024; CBI, 2024). Tal como se mencionó previamente, las diferencias también se observan si se tienen cuenta los distintos sectores económicos, como se presenta en el Gráfico 1.
Gráfico 1. Distribución de emisiones por sector
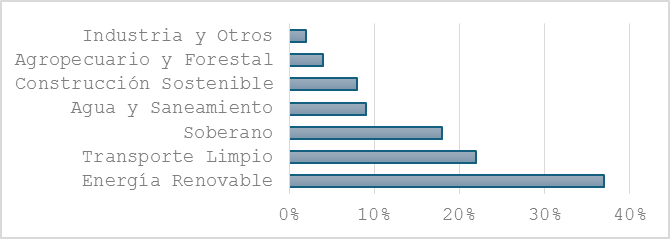
Esta brecha podría estar relacionada con algunas características de las distintas actividades económicas. Mientras que los sectores de energía y transporte cuentan con ingresos regulados y activos identificables, la agroindustria enfrenta variaciones de precios, riesgos climáticos y una menor escala individual por empresa (IFC, 2023). Estas particularidades podrían influir en sus posibilidades de acceso al financiamiento sostenible y constituyen uno de los aspectos que requieren mayor investigación.
Nuevas alternativas para el sector agroindustrial
En los últimos años comenzaron a observarse cambios en los instrumentos utilizados para financiar actividades sostenibles.
En el mercado general de América Latina y el Caribe, los bonos verdes tradicionales representan el 52 % de las emisiones, mientras que los Bonos Vinculados a la Sostenibilidad (SLB) alcanzan el 18 % (CBI, 2024). En cambio, dentro del sector agroindustrial, los SLB representan el 42 % del volumen emitido, seguidos por los bonos verdes tradicionales con el 35 % y los Certificados de Recepción del Agronegocio (CRA) verdes con el 18 % (ANBIMA, 2024; CBI, 2023). Esta diferencia resulta de interés al considerar las necesidades financieras propias de la actividad agropecuaria.
Mientras que los bonos verdes tradicionales requieren que los fondos obtenidos se destinen a proyectos ambientales específicos, los SLB permiten que las empresas utilicen los recursos para financiar sus actividades generales, a cambio de asumir compromisos de sostenibilidad cuyo cumplimiento pueda ser verificado. Esta mayor flexibilidad podría resultar relevante para un sector cuyas necesidades financieras están vinculadas con los ciclos de producción, la estacionalidad de sus actividades y la variabilidad de sus ingresos. Por otro lado, la aparición de instrumentos como los CRA verdes, particularmente en mercados como Brasil, abre nuevas posibilidades para analizar alternativas de financiamiento adaptadas a las características de la actividad agroindustrial (ANBIMA, 2024; CVM, 2023).
Una problemática que requiere seguir investigando
Los antecedentes analizados permiten identificar una diferencia significativa entre la relevancia económica de la agroindustria latinoamericana y su participación en los mercados de financiamiento sostenible.
Si bien el desarrollo de nuevos instrumentos financieros abre alternativas para el sector, todavía resulta necesario comprender cuáles son las principales barreras que limitan su acceso a estos recursos y en qué medida las herramientas disponibles responden a sus necesidades productivas y económicas.
Los resultados preliminares invitan a prestar mayor atención a esta problemática y a evaluar las condiciones necesarias para ampliar las posibilidades de financiamiento sostenible de una actividad estratégica para la economía latinoamericana.