Dentro de los recursos públicos existen los recursos tributarios, los cuales se dividen en: impuestos, tasas y contribuciones. El Estado, haciendo uso de su poder de imperio, tiene la facultad de exigirlos. En nuestro sistema federal de gobierno, la Nación, las provincias y los municipios recaudan tributos conforme a sus competencias constitucionales. En el ámbito local, los municipios se financian principalmente a través de tasas y contribuciones especiales.
Todos los tributos requieren de una ley formal para su creación, en virtud del principio de legalidad. Son el Congreso Nacional, las Legislaturas Provinciales y los Concejos Deliberantes los titulares del poder tributario, según la distribución de competencias establecida en la Constitución Nacional. Este principio rige por igual para impuestos, tasas y contribuciones, los cuales se definen de la siguiente manera:
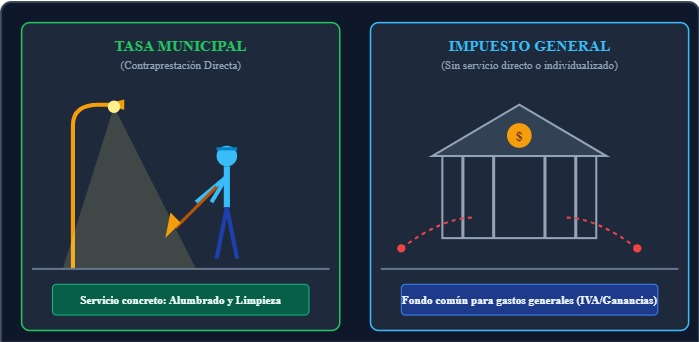
- Impuesto: Es la prestación exigida al obligado de forma independiente de toda actividad estatal directa o relativa a él. Un ejemplo claro es el IVA (Impuesto al Valor Agregado), un impuesto nacional al consumo.
- Tasa: Existe cuando hay una actividad estatal materializada en la prestación de un servicio individualizado en el obligado al pago. Por ejemplo, la tasa por Alumbrado, Barrido y Limpieza (ABL), que se abona al municipio por el servicio concreto que presta a los contribuyentes.
- Contribución especial: Se origina cuando existe una actividad o gasto del Estado que genera un beneficio especial o diferencial para el contribuyente. Un ejemplo típico es la obra de asfaltado de una avenida.
Por su parte, la Ley Nacional de Coparticipación Federal de Impuestos obliga a las provincias adheridas a no aplicar por sí mismas (y a impedir que sus organismos administrativos y municipios apliquen) gravámenes locales análogos a los impuestos nacionales distribuidos. Es decir, se prohíbe gravar las mismas materias imponibles que ya están sujetas a impuestos nacionales coparticipados (como el IVA o los impuestos internos). De esta manera, las facultades tributarias municipales quedan circunscritas, fundamentalmente, al cobro de tasas retributivas de servicios.
El test de constitucionalidad de las tasas
Para determinar cuándo una tasa se transforma ilegítimamente en un impuesto, es necesario analizar si la tasa municipal satisface el test de constitucionalidad. Como lo ha sostenido la Corte Suprema de Justicia de la Nación (CSJN) en el fallo “Gasnor S.A. c/ Municipalidad de La Banda s/ acción meramente declarativa – Medida cautelar”, para que una contribución califique válidamente como tasa se deben cumplir las siguientes condiciones:
- La prestación debe ser caracterizable técnicamente como una tasa y no como un mero tributo o impuesto encubierto.
- Su hecho imponible y normativa deben identificar un servicio en particular que sea efectivamente prestado por el Estado; sus términos no pueden ser excesivamente amplios, ambiguos ni abstractos.
- Es el Fisco municipal quien tiene la carga de probar, en todo caso, la concreta, efectiva e individualizada prestación del servicio estatal en el contribuyente.
En conclusión, si un gravamen municipal no satisface los requisitos fijados por el máximo tribunal, independientemente del nombre con el que la administración tributaria municipal lo denomine, se tratará en los hechos de un verdadero impuesto. Al carecer el municipio de la facultad para crear impuestos análogos sobre materias coparticipadas, dicho cobro deviene en inconstitucional.